
Định giá nhà đất: 3 bước tự ước lượng giá trước khi thương lượng
Ban biên tập Nhà Đất 24706/10/202615 phút đọc
Mục lục
Định giá nhà đất chính là giải pháp quan trọng giúp bạn đập tan nỗi sợ bị đẩy giá, hớ tiền hoặc mua bất động sản với mức giá quá cao so với giá trị thực. Để hỗ trợ người mua nắm thế chủ động trên bàn đàm phán, Nhadat247 sẽ cung cấp hướng dẫn tự ước tính giá trị bất động sản chuẩn xác cùng quy trình thương lượng tối ưu dưới đây.
1. 3 bước tự định giá bất động sản
Việc nắm vững quy trình tự định giá nhà đất giúp người mua xây dựng được cơ sở dữ liệu vững chắc trước khi tiếp cận chủ nhà. Bạn có thể tự ước lượng giá trị tài sản thông qua 3 bước tiêu chuẩn dưới đây:
1.1. Khảo sát mặt bằng giá của phân khúc tại khu vực
Người mua cần bắt đầu bằng việc thu thập bức tranh tổng quan về khoảng giá giao dịch của cùng phân khúc tại khu vực mục tiêu. Bạn nên khảo sát trong bán kính 1 - 2 km để xác định mức giá trung bình trên mỗi mét vuông. Việc nắm rõ mặt bằng giá chung giúp bạn loại bỏ khả năng tài sản đang bị đẩy giá quá cao.
1.2. Chọn các bất động sản tương đồng để so sánh
Việc chọn mẫu so sánh càng chuẩn xác sẽ giúp biên độ sai số của mức giá định giá càng được thu hẹp. Bước làm này đảm bảo người mua có thước đo khách quan để đánh giá tài sản.
Hãy lọc ra ít nhất 3 đến 5 bất động sản có đặc điểm tương đồng nhất với căn nhà đang xem xét để tiến hành đối chiếu. Các tiêu chí tương đồng bắt buộc bao gồm diện tích, chiều rộng mặt tiền, hẻm trước nhà và khoảng cách tới đường chính.
1.3. Điều chỉnh giá theo ưu, nhược điểm của BĐS
Người mua có thể cộng hoặc trừ giá trị dựa trên các đặc điểm nội tại và ngoại cảnh riêng biệt của căn nhà đang định giá, từ đó đưa ra con số sát nhất với giá trị thực.
Một bất động sản sở hữu vị trí nở hậu, đường trước nhà rộng hoặc gần công viên sẽ được cộng thêm từ 5% đến 10% giá trị. Ngược lại, nếu nhà bị lỗi phong thủy, dính hố ga hoặc ngõ thắt cổ chai, bạn bắt buộc phải trừ chiết khấu tương ứng.
2. 5 nguồn thông tin giúp kiểm tra và tham chiếu giá nhà đất
Để kết quả tự định giá có độ tin cậy cao, bạn cần phối hợp khai thác thông tin từ nhiều kênh tham chiếu khác nhau. Dưới đây là 5 nguồn dữ liệu quan trọng giúp người mua đối soát hiệu quả:
2.1. Giá rao bán của các BĐS tương đồng
Các cổng thông tin bất động sản lớn như Nhadat247, batdongsan.com.vn hay Nhatot... cung cấp lượng lớn tin đăng bán giúp bạn cập nhật kỳ vọng giá của thị trường. Người mua cần theo dõi giá rao trong khoảng thời gian từ 1 đến 3 tháng để nhận diện xu hướng biến động.
Tuy nhiên, giá rao bán thường trên website cao hơn giá giao dịch thực tế từ 5% đến 15%. Do đó, bạn chỉ nên sử dụng nguồn tin này làm trần giá tham khảo ban đầu. Dù vậy đây vẫn là một kênh khảo giá hiệu quả nếu người mua chọn đúng website uy tín.
Ví dụ khi truy cập vào https://nhadat247.vn/, người mua có thể dễ dàng thấy được mức giá của nhiều dự án tương tự với căn mà bạn đang muốn mua, biểu đồ biến động theo từng chu kỳ. Nếu muốn tìm mức giá theo vị trí gần kề, bạn cũng có thể chọn bộ lọc theo vị trí (phường, quận…). Nhờ những thông tin đã được xác minh, hình ảnh chụp thật từ dự án nên người mua chỉ cần quan tâm tới mức giá so với ngân sách mình có thay vì phải mất thời gian đi kiểm chứng.
2.2. Định giá nhà đất dựa trên dữ liệu thực tế
Người mua nên tìm kiếm thông tin về các thương vụ đã mua bán thành công gần đây tại cùng tuyến phố hoặc con hẻm đó. Bạn có thể thu thập dữ liệu này thông qua việc hỏi thăm hàng xóm, tổ trưởng dân phố hoặc người bán nước ven đường.
Giá giao dịch thực tế phản ánh chính xác mức tiền mà thị trường sẵn sàng chấp nhận thanh toán. Đây là nguồn dữ liệu có giá trị pháp lý và thực tiễn cao nhất để bạn làm căn cứ đàm phán.
2.3. Thông tin giá đất do cơ quan nhà nước công bố
Bảng giá đất do UBND tỉnh hoặc thành phố ban hành cung cấp khung giá tối thiểu áp dụng cho từng tuyến đường cụ thể. Mặc dù giá nhà nước thường thấp hơn giá thị trường, nguồn dữ liệu này giúp bạn nắm được hệ số điều chỉnh và khung pháp lý cơ bản.
Ngoài ra, thông tin này hỗ trợ bạn tính toán chính xác các khoản thuế, phí trước bạ khi sang tên Sổ đỏ. Người mua nên sử dụng bảng giá đất làm mốc sàn pháp lý vững chắc.
2.4. Tham khảo môi giới có dữ liệu tại khu vực
Các môi giới thổ cư hoạt động lâu năm tại địa bàn sở hữu kho dữ liệu thực tế về lịch sử tăng giảm giá của từng căn nhà. Gia chủ nên tiếp cận từ 2 đến 3 môi giới khác nhau để hỏi thăm về mức giá mua bán gần nhất trong khu vực.
Việc lắng nghe phân tích từ các chuyên gia địa phương giúp bạn phát hiện ra các yếu tố ngầm ảnh hưởng đến giá. Tuy nhiên, bạn cần giữ thái độ khách quan để lọc bỏ các thông tin bị thổi phồng.
2.5. Kết quả thẩm định từ đơn vị chuyên môn
Trong trường hợp giao dịch tài sản có giá trị lớn, người mua có thể thuê các công ty thẩm định giá độc lập hoặc tham khảo định giá từ ngân hàng. Kết quả thẩm định bằng văn bản từ đơn vị chuyên nghiệp mang lại độ tin cậy cao nhất cho gia chủ. Đây là cơ sở pháp lý vững chắc giúp bạn tự tin chốt mức giá cuối cùng.
3. Những yếu tố cần xem xét khi định giá nhà đất
Hai bất động sản cạnh nhau vẫn có thể sở hữu mức giá lệch nhau đáng kể do sự khác biệt về các thuộc tính tài sản. Bạn cần rà soát kỹ 6 yếu tố quyết định dưới đây để định giá chuẩn xác:
3.1. Vị trí và khả năng tiếp cận
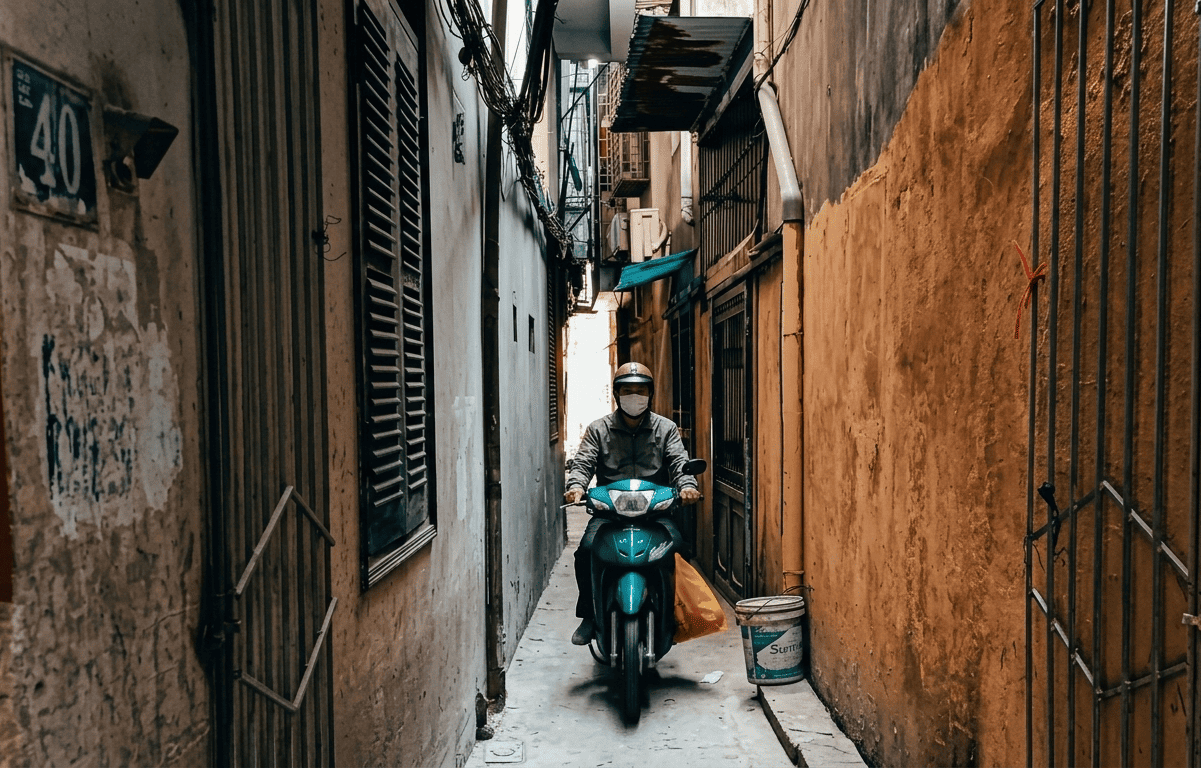
Vị trí mặt đường kinh doanh luôn sở hữu mức giá cao hơn hẳn so với nhà nằm sâu trong ngõ hẻm. Ngoài ra, độ rộng của hẻm trước nhà, việc xe ô tô có thể tránh nhau hay quay đầu hay không cũng quyết định trực tiếp tới giá trị. Một căn nhà nằm ở ngõ thông thoáng sẽ có tính thanh khoản và mức giá tốt hơn nhà ngõ ngách ngoằn ngoèo.
3.2. Diện tích, mặt tiền và đặc điểm thửa đất
Thửa đất có kích thước vuông vắn, mặt tiền rộng từ 4m trở lên luôn được định giá cao hơn các mảnh đất bị méo hoặc thắt hậu. Diện tích tổng thể quá lớn đôi khi sẽ làm giảm giá đơn vị trên mỗi mét vuông do tổng giá trị tiền mặt vượt ngân sách phổ thông.
Bên cạnh đó, các yếu tố hướng nhà và chiều sâu thửa đất cũng tác động trực tiếp đến khả năng thiết kế không gian. Bạn bắt buộc phải đo đạc kỹ thông số thực tế.
3.3. Pháp lý và tình trạng tài sản
Bất động sản đã có Sổ đỏ chính chủ, không bị dính quy hoạch hay tranh chấp luôn sở hữu mức giá cao hơn nhà mua bán vi bằng. Tình trạng tài sản sạch về mặt pháp lý giúp người mua dễ dàng vay vốn ngân hàng và sang tên nhanh chóng.
Nếu đất bị vướng một phần chỉ giới đỏ hành lang giao thông, bạn bắt buộc phải trừ phần diện tích đó ra khỏi định giá. Pháp lý chuẩn chỉnh là yếu tố quan trọng nhất đảm bảo an toàn vốn.
3.4. Hạ tầng và tiện ích xung quanh
Môi trường sống xung quanh bao gồm khoảng cách tới trường học, bệnh viện, chợ và công viên đều là những yếu tố có thể tác động tới giá trị tài sản. Những khu vực có hệ thống thoát nước tốt, không bị ngập úng khi mưa lớn luôn giữ giá tốt hơn các vùng hạ tầng yếu kém. Ngoài ra, mật độ cây xanh và an ninh trật tự khu dân cư cũng là điểm cộng lớn khi so sánh.
3.5. Hiện trạng nhà và chi phí sửa chữa
Gia chủ cần bóc tách rõ ràng giá trị của phần đất và giá trị còn lại của công trình xây dựng trên đất. Một căn nhà cũ xuống cấp nghiêm trọng sẽ khiến bạn tốn thêm chi phí phá dỡ hoặc sửa chữa lại trước khi ở.
Chi phí cải tạo dự kiến này sẽ không được tính vào tổng giá trị định giá của bất động sản. Do đó việc tính toán chính xác hiện trạng nhà giúp bạn không bị hớ tiền xây dựng.
3.6. Cung cầu và mặt bằng giá tại thời điểm định giá
Thị trường bất động sản luôn biến động theo các chu kỳ nóng sốt hoặc đóng băng tùy thuộc vào chính sách tiền tệ. Trong giai đoạn thị trường trầm lắng, người mua có lợi thế đàm phán để ép giá xuống mức thấp hơn định giá lý thuyết.
Ngược lại, khi nguồn cung khan hiếm, giá giao dịch có thể bị đẩy lên cao do áp lực cạnh tranh. Khi thương lượng, người mua cần xác định đúng thời điểm để đưa ra chiến lược giá phù hợp.
4. Cách dùng mức giá ước lượng để thương lượng
Sau khi xác định được giá trị thực của bất động sản, bạn cần biến các con số định giá này thành vũ khí sắc bén trên bàn đàm phán. Bạn nên áp dụng chiến lược thương lượng 4 bước dưới đây:
4.1. Xác định khoảng giá tham khảo
Người mua thiết lập một khoảng giá biến động từ mức thấp nhất đến mức trung bình dựa trên dữ liệu so sánh đã thu thập. Khoảng giá này giúp bạn hình dung được biên độ giao dịch thực tế của khu vực mà không bị hoang mang bởi giá rao của bên bán và sử dụng khoảng giá này để chủ động dẫn dắt cuộc thảo luận về đúng khung thị trường.
4.2. Xác định mức giá mục tiêu
Mức giá mục tiêu là con số lý tưởng mà người mua mong muốn đạt được sau khi đã trừ đi các chiết khấu nhược điểm của tài sản. Con số này phải đảm bảo tính thực tế, dựa trên lập luận khoa học chứ không phải cảm tính ép giá vô lý. Việc xác định rõ mục tiêu giúp bạn kiên định trên bàn thương lượng.
4.3. Xác định mức giá tối đa có thể chấp nhận
Người mua bắt buộc phải đưa ra một hạn mức trần tài chính mà bản thân tuyệt đối không vượt qua trong bất kỳ trường hợp nào. Mức giá tối đa này bảo vệ bạn khỏi bẫy cảm xúc dâng cao khi quá thích căn nhà mà trả giá lố ngân sách. Nếu bên bán nhất quyết không hạ giá xuống dưới mức trần này, bạn nên chủ động rút lui để tìm kiếm cơ hội khác.
4.4. Dùng các điểm hạn chế của BĐS làm căn cứ thương lượng
Người mua có thể sử dụng các nhược điểm đã phát hiện như nhà xuống cấp, hẻm nhỏ hoặc vướng lỗi phong thủy làm lý do hợp lý để đàm phán hạ giá. Tuy nhiên việc đàm phán dựa trên các căn cứ thực tế, đối thoại công bằng và tôn trọng để có thể đi đến một mức giá có lợi cho đôi bên. Tránh tâm lý dồn ép hoặc hạ bệ giá trị bất động sản vượt mức.
5. Những sai lầm thường gặp khi tự định giá nhà đất
Nhiều người mua nhà lần đầu thường vấp phải những sai lầm căn bản trong quá trình tự tính toán giá trị tài sản. Bạn cần nhận diện và tránh xa các cái bẫy định giá dưới đây:
5.1. Chỉ xem một vài tin đăng
Việc chỉ tham khảo 1 đến 2 tin đăng trên mạng rồi vội vã quy chụp đó là giá chung của khu vực sẽ khiến bạn nhận diện sai lệch thị trường. Nhiều tin đăng trên mạng là tin ảo do môi giới tạo ra nhằm thu thập thông tin khách hàng hoặc định hướng giá cao.
Bạn bắt buộc phải khảo sát tối thiểu 10 tin đăng và xác minh thực tế để có dữ liệu chuẩn. Sự chủ quan trong khâu thu thập thông tin sẽ dẫn đến hậu quả đắt giá.
5.2. Lấy giá rao bán làm giá giao dịch
Người mua thường nhầm lẫn giữa giá rao bán được quảng cáo và giá giao dịch. Thực tế hai khoảng giá này đã bao gồm khoản tiền chênh lệch để chủ nhà trừ hao cho khách thương lượng giảm giá. Nếu bạn dùng ngay giá rao bán để tính toán ngân sách, bạn sẽ phải bỏ ra số tiền đắt hơn từ 5% đến 10%, dẫn tới những phát sinh tài chính và các khoản nợ.
5.3. So sánh những BĐS không thực sự tương đồng
Nhiều người đem so sánh giá một căn nhà ngõ thông rộng 4m với một căn nhà ngõ thắt cổ chai chỉ rộng 1.5m cùng khu vực. Sự khập khiễng trong việc chọn mẫu so sánh sẽ khiến kết quả định giá bị lệch lạc hoàn toàn. Mỗi đặc điểm về mặt tiền, độ rộng hẻm hay hình dáng đất đều tạo ra sự chênh lệch giá trị rất lớn. Bạn bắt buộc phải chọn các tài sản có thuộc tính giống nhau nhất để đối chiếu.
5.4. Bỏ qua pháp lý và hiện trạng
Khách hàng đôi khi chỉ tập trung vào diện tích đất, giá trị thẩm mỹ mà quên mất việc kiểm tra quy hoạch hoặc chất lượng công trình thực tế. Một căn nhà diện tích lớn nhưng dính 50% quy hoạch mở đường sẽ có giá trị thực tế thấp hơn nhiều so với sổ công nhận đủ. Việc bỏ qua các yếu tố pháp lý ngầm sẽ khiến bạn phải gánh chịu thiệt hại lớn sau khi xuống tiền.
5.5. Chỉ nhìn giá/m² mà bỏ qua đặc điểm vị trí
Nhiều người mua chỉ so sánh đơn giá trên mỗi mét vuông mà bỏ qua những yếu tố xung quanh. Những yếu tố ngoại cảnh tiêu cực này làm giảm đáng kể tính thanh khoản và giá trị sử dụng thực tế của bất động sản. Đơn giá/m² chỉ có ý nghĩa khi được đặt trong tương quan tổng thể với hạ tầng và môi trường xung quanh.
Tự định giá nhà đất một cách bài bản là kỹ năng cốt lõi giúp người mua nhà lần đầu bảo vệ nguồn tài chính tích lũy và làm chủ cuộc thương lượng. Việc kiên trì thu thập dữ liệu đa chiều, bóc tách kỹ các yếu tố pháp lý, vị trí cũng như chất lượng công trình sẽ giúp bạn xây dựng được "lá chắn" an toàn trước mọi chiêu trò đẩy giá ảo trên thị trường.