Bẫy trong hợp đồng đặt cọc: các điều khoản cần soi kỹ
Ban biên tập Nhà Đất 24708/10/202615 phút đọc
Mục lục
Nhiều người lầm tưởng rằng chỉ cần mang hợp đồng đi công chứng là có thể hoàn toàn yên tâm, để rồi dính ngay vào các bẫy hợp đồng đặt cọc công chứng do sơ hở trong khâu thẩm định và thương lượng điều khoản. Nhằm bảo vệ sự an toàn tuyệt đối cho dòng tiền của bạn, Nhadat247 cung cấp góc nhìn chuyên sâu cùng bộ giải pháp phòng ngừa rủi ro hiệu quả ngay dưới đây.
1. Những bẫy hợp đồng đặt cọc công chứng thường gặp
Thực tế thị trường ghi nhận rất nhiều trường hợp người mua bị "mất trắng" tiền cọc hoặc bị đọng vốn vô thời hạn do sập các cạm bẫy pháp lý tinh vi được cài cắm khéo léo trong hợp đồng.
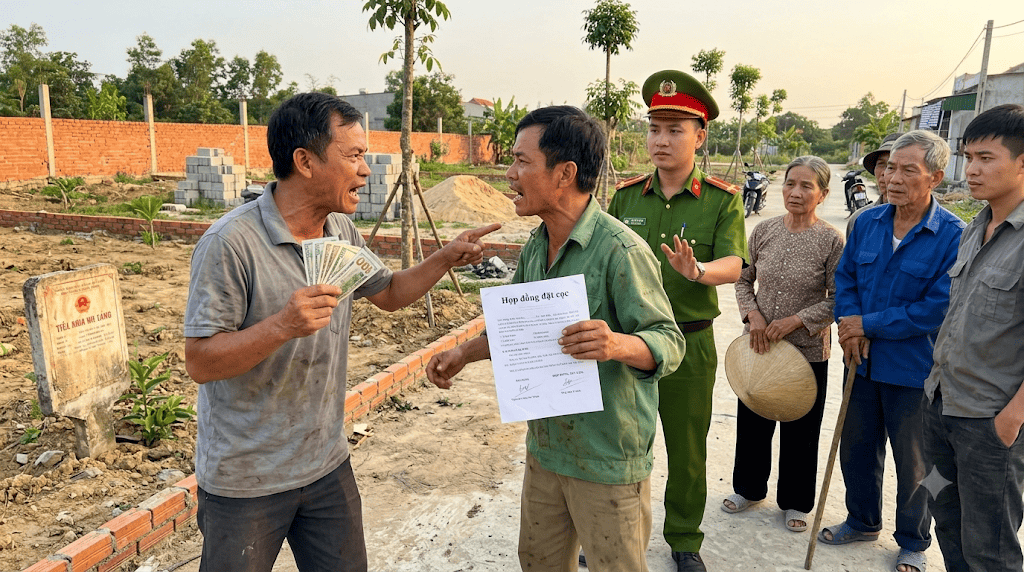
1.1. Điều khoản phạt cọc, trả cọc ghi mập mờ
Rất nhiều hợp đồng đặt cọc cố tình dùng từ ngữ chung chung khiến người mua chịu bất lợi lớn khi phát sinh mâu thuẫn. Ví dụ như:
- Bên bán phải trả lại bao nhiêu?: Người bán có thể cố tình gài bẫy hợp đồng đặt cọc công chứng khi ghi thiếu quy định chi tiết về mức phạt cọc (ví dụ: hoàn trả tiền cọc và phạt gấp 2, gấp 3 lần số tiền cọc đã nhận) khiến người mua bị chèn ép khi bên bán lật kèo bán cho người khác giá cao hơn.
- Khi nào phải trả?: Hợp đồng đặt cọc không ấn định thời hạn hoàn tiền cụ thể (như trong vòng 03 đến 05 ngày làm việc), sẽ dẫn đến việc bên bán thất hứa và dây dưa kéo dài thời gian trả tiền.
- Có bao gồm khoản bồi thường khác không?: Trong hợp đồng, người mua cần phải xem xét tới những khoản bồi thường khác liên quan tới chi phí đo đạc, thẩm định, lãi suất ngân hàng hoặc chi phí cơ hội phát sinh trong quá trình giao dịch, cụ thể là xác định bên chịu trách nhiệm hoàn trả, số tiền…
1.2. Ký hợp đồng với người không có quyền giao dịch
Rủi ro xảy ra khi bạn giao tiền cho người chỉ đứng tên một mình trên Sổ đỏ nhưng tài sản thuộc sở hữu chung vợ chồng, đất hộ gia đình có nhiều thành viên cùng sống, hoặc người đại diện ký hợp đồng chỉ có giấy ủy quyền viết tay không có giá trị pháp lý.
1.3. Bẫy hợp đồng đặt cọc công chứng nhưng không ghi rõ mục đích và điều kiện hoàn tiền
Nếu hợp đồng không ghi rõ từ "đặt cọc" và mục đích bảo đảm giao kết hợp đồng, khi xảy ra tranh chấp, Tòa án có thể xác định đó chỉ là tiền trả trước. Tiền trả trước nếu không giao dịch thành công thì bên nhận chỉ phải trả lại tiền gốc mà không phải chịu phạt cọc.
Ngoài ra nếu hợp đồng không ghi rõ điều kiện hoàn tiền, phạt tiền và trách nhiệm giữa các bên thì rất dễ xảy ra xung đột về mặt lợi ích, tiền bạc.
1.4. Hợp đồng viết tay sơ sài, thiếu thông tin quan trọng
Về bản chất, giấy đặt cọc viết tay là sự thể hiện thỏa thuận ban đầu giữa hai bên. Khi mang bản viết tay này đến Văn phòng công chứng / Phòng công chứng, Công chứng viên sẽ tiếp nhận, kiểm tra tính pháp lý của tài sản và lập thành Hợp đồng đặt cọc công chứng chính thức.
Tuy nhiên việc viết tay hoặc sử dụng các mẫu hợp đồng mua sẵn ngoài hàng phô-tô với dung lượng vỏn vẹn 1 trang giấy, sẽ khiến người mua dễ bỏ qua các chi tiết quan trọng cốt lõi như: diện tích thực tế so với sổ, hiện trạng tài sản trên đất, thời gian công chứng sang tên và nghĩa vụ đóng thuế phí của mỗi bên.
2. Có nên công chứng hợp đồng đặt cọc mua nhà đất không?
Rất nhiều người tiêu dùng tin rằng công chứng là "tấm bùa hộ mệnh" giải quyết mọi vấn đề. Tuy nhiên trước khi quyết định xuống tiền, người mua cần hiểu đúng giá trị thực sự của thủ tục này:
2.1. Công chứng hợp đồng đặt cọc giúp hạn chế rủi ro gì?
- Xác nhận tính tự nguyện và nhân thân: Công chứng viên thẩm tra giấy tờ tùy thân, xác nhận các bên tham gia giao dịch có đầy đủ năng lực hành vi dân sự, hoàn toàn tự nguyện và không bị ép buộc.
- Giá trị chứng cứ vượt trội: Văn bản đặt cọc được công chứng mang giá trị chứng cứ mặc định trước Tòa án mà không cần phải chứng minh, giúp loại bỏ các tranh cãi về việc giả mạo chữ ký, điểm chỉ hay thời điểm lập thỏa thuận.
- Khóa giao dịch trên hệ thống: Tại một số địa phương, việc công chứng hợp đồng đặt cọc giúp ghi nhận thông tin lên Hệ thống dữ liệu công chứng (UCHI), ngăn chặn việc chủ nhà cố tình đem tài sản đó đi đặt cọc hoặc bán cho nhiều người khác cùng lúc.
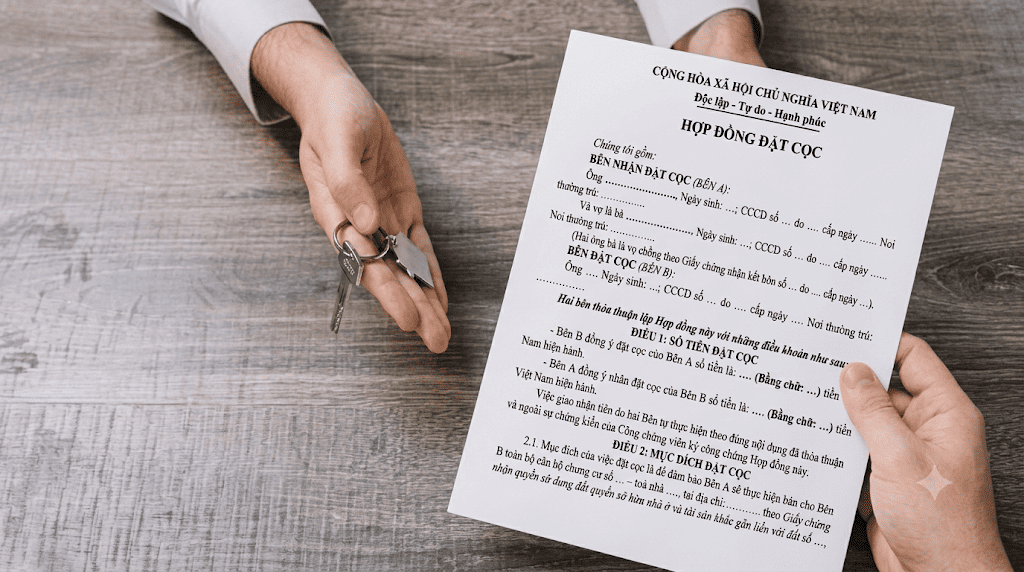
2.2. Công chứng không thay thế việc kiểm tra pháp lý nhà đất
Đây chính là sai lầm chết người dẫn đến cái bẫy hợp đồng đặt cọc công chứng. Người mua cần phân biệt rõ ràng: Thủ tục công chứng chỉ ghi nhận thỏa thuận dân sự giữa các bên, hoàn toàn không có chức năng thay thế việc thẩm định tính chính xác và an toàn pháp lý của tài sản.
Công chứng viên chỉ kiểm tra hồ sơ trên bề mặt giấy tờ do các bên cung cấp tại thời điểm ký. Họ không có nghĩa vụ đi đo đạc thực địa xem nhà có xây lấn ngõ hay không, không thẩm tra quy hoạch chi tiết 1/500 tương lai, cũng như không thể phát hiện các tranh chấp ngầm giữa các thành viên trong gia đình bên bán nếu chưa có đơn ngăn chặn chính thức.
Chính vì vậy, người mua bắt buộc phải tự mình kiểm tra Giấy chứng nhận, tư cách chủ sở hữu, tình trạng thế chấp, kê biên và quy hoạch trước khi giao tiền. Khung pháp lý hiện hành theo Luật Đất đai 2024 quy định rất rõ về điều kiện thực hiện các quyền của người sử dụng đất, và việc không đáp ứng điều kiện luật định sẽ khiến giao dịch bị đóng băng dù hợp đồng cọc có được công chứng hay không.
3. Checklist cần kiểm tra trước khi đặt cọc mua nhà đất
Tránh rơi vào bẫy tài chính bằng cách thực hiện rà soát nghiêm ngặt từng mục trong bảng kiểm duyệt an toàn dưới đây trước khi xuống tiền:
Tiêu chí kiểm tra | Nội dung thao tác thực tế | Trạng thái |
|---|---|---|
1. Người nhận cọc | Thẩm tra căn cước công dân, đối chiếu đúng tên trên Sổ đỏ hoặc kiểm tra Giấy ủy quyền công chứng còn thời hạn. | [ ] |
2. Giấy chứng nhận | Kiểm tra Sổ đỏ/Sổ hồng bản gốc; đối chiếu chính xác diện tích, số thửa, tờ bản đồ và mục đích sử dụng đất. | [ ] |
3. Tình trạng thế chấp/kê biên | Tra cứu trang bổ sung của Sổ đỏ, kiểm tra dữ liệu đăng ký giao dịch bảo đảm và xác minh xem tài sản có bị thi hành án phong tỏa hay không. | [ ] |
4. Tình trạng tranh chấp | Khảo sát thực địa, hỏi hàng xóm xung quanh và tra cứu đơn thư hòa giải tại UBND xã/phường nơi có đất. | [ ] |
5. Thông tin quy hoạch | Tra cứu bản đồ quy hoạch tại Phòng Tài nguyên & Môi trường hoặc cơ quan đăng ký đất đai địa phương. | [ ] |
6. Điều kiện chuyển nhượng | Xác nhận đất còn thời hạn sử dụng, đã hoàn thành xong nghĩa vụ thuế và không thuộc các trường hợp cấm/hạn chế giao dịch. | [ ] |
7. Điều khoản phạt & hoàn cọc | Ghi rõ số tiền cọc, mức phạt cọc (gấp 2-3 lần), thời hạn hoàn tiền cụ thể và nghĩa vụ bồi thường nếu bên bán lật kèo hoặc cố tình giấu thông tin lỗi. | [ ] |
Thẩm định kỹ lưỡng tình trạng tài sản và tỉnh táo trước các điều khoản gài bẫy là giải pháp sinh tử giúp bạn bảo vệ trọn vẹn dòng tiền tích lũy. Hy vọng rằng thông qua bài viết trên đây, Nhadat247 có thể giúp độc giả nhận diện các rủi ro khi giao dịch, trang bị thêm kiến thức pháp lý qua đó an tâm hơn trên hành trình mua nhà.