Cách chọn bất động sản giữ giá: 5 tiêu chí nhận biết để tránh mất tiền oan
Ban biên tập Nhà Đất 24714/10/202610 phút đọc
Mục lục
Giá bán hời, vị trí đắc địa hay hứa hẹn sinh lời chưa chắc đã đảm bảo cho giá trị thực của một bất động sản. Vậy cách chọn bất động sản giữ giá là gì? Tiêu chí nào để đánh giá tiềm năng của một ngôi nhà dù không có nhiều kinh nghiệm chuyên môn? Chi tiết sẽ được Nhadat247 bật mí ngay trong bài viết dưới đây.
1. 5 tiêu chí đánh giá bất động sản có khả năng giữ giá
Khi tìm kiếm một nơi an cư lâu dài, người mua nhà thường phải đối mặt với nỗi sợ mua đắt hơn giá trị thực hoặc tài sản bị mất giá theo thời gian do những lời hứa hẹn hoa mỹ từ người bán hay môi giới. Để tự bảo vệ nguồn vốn tích lũy của gia đình, việc đánh giá tài sản dựa trên các chỉ số định lượng và thực tế là yêu cầu bắt buộc.
Dưới đây là 5 cách chọn bất động sản giữ giá giúp bạn xác định chọn đúng căn nhà/dự án tiềm năng bất chấp những biến động của thị trường.
1.1. Tiêu chí 1: Cách chọn bất động sản giữ giá dựa trên vị trí và hạ tầng
Vị trí của một bất động sản không chỉ đo bằng khoảng cách địa lý mà được đo bằng thời gian di chuyển thực tế vào các khung giờ cao điểm. Một căn nhà nằm gần các trục đường chính, dễ dàng kết nối đến trường học, bệnh viện, chợ, trung tâm thương mại và nơi làm việc sẽ luôn duy trì được nhu cầu ở thực cao.
Bên cạnh vị trí hiện hữu, yếu tố hạ tầng giao thông thực tế đang hoạt động đóng vai trò là bệ đỡ cho giá trị tài sản. Bạn nên ưu tiên những khu vực đã có hạ tầng hoàn thiện hoặc các dự án giao thông trọng điểm đã được khởi công và đang thi công đúng tiến độ, thay vì chỉ nằm trên bản vẽ quy hoạch định hướng.
1.2. Tiêu chí 2: Lịch sử giá và dữ liệu biến động khu vực trong 3 đến 5 năm
Lịch sử giao dịch trong quá khứ là thước đo khách quan phản ánh sức khỏe tài chính và sức hút thực tế của một khu vực. Việc theo dõi chu kỳ giá trong khoảng thời gian từ 3 đến 5 năm giúp bạn nhận diện được tốc độ tăng trưởng là bền vững hay do đầu cơ tạo sóng.
Nếu giá đất hoặc giá căn hộ tại khu vực đó tăng trưởng đều đặn từ 8% đến 12% mỗi năm, đi kèm với lượng giao dịch thực tế ổn định, đó là dấu hiệu của một thị trường an toàn. Ngược lại, những nơi có mức giá tăng đột biến gấp đôi hoặc gấp ba trong thời gian ngắn mà không có sự thay đổi tương ứng về dân cư hay hạ tầng thường ẩn chứa rủi ro đóng nốt và sụt giảm giá trị khi sóng đầu cơ rút đi.
1.3. Tiêu chí 3: Pháp lý hoàn chỉnh
Pháp lý là yếu tố nền tảng quyết định tính an toàn và khả năng giữ giá của tài sản. Một bất động sản có pháp lý minh bạch không chỉ giúp người mua yên tâm sinh sống mà còn là điều kiện bắt buộc để các tổ chức tín dụng chấp thuận thế chấp khi bạn cần nguồn vốn lưu động.
Căn cứ theo Điều 160 Luật Nhà ở 2023 và Điều 45 Luật Đất đai 2024, bất động sản đủ điều kiện đưa vào giao dịch bắt buộc phải có Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất, không thuộc diện đang có tranh chấp, không bị kê biên để bảo đảm thi hành án và không nằm trong thời hạn áp dụng biện pháp khẩn cấp tạm thời của cơ quan nhà nước.
1.4. Tiêu chí 4: Khả năng khai thác và tạo dòng tiền
Một bất động sản giữ giá tốt luôn đi kèm với khả năng tạo ra dòng tiền cho thuê ngay lập tức hoặc sử dụng để kinh doanh thực tế. Giá trị cho thuê phản ánh chính xác nhu cầu sinh sống và làm việc của người dân tại khu vực đó.
Ngay cả khi bạn mua nhà với mục đích chính là để ở, tỷ suất lợi nhuận cho thuê trung bình từ 3% đến 5% mỗi năm so với giá trị tài sản vẫn là chỉ số đo lường độ an toàn rất quan trọng. Khi thị trường bất động sản rơi vào giai đoạn trầm lắng, những căn nhà có thể tạo ra dòng tiền ổn định hàng tháng sẽ không bị mất giá sâu vì luôn có lực cầu thực tế chống đỡ.
1.5. Tiêu chí 5: Yếu tố cộng đồng và chất lượng quản lý
Chất lượng môi trường sống và không gian cộng đồng xung quanh ảnh hưởng trực tiếp đến giá trị sử dụng lâu dài của ngôi nhà. Cùng một phân khúc và vị trí, những khu dân cư có tri thức cao, an ninh đảm bảo và không gian sống văn minh luôn giữ giá tốt hơn các khu vực lộn xộn.
Đối với phân khúc nhà chung cư hoặc khu đô thị khép kín, đơn vị vận hành quản lý đóng vai trò quyết định đến tốc độ khấu hao của công trình. Một ban quản lý chuyên nghiệp sẽ duy trì tốt hệ thống phòng cháy chữa cháy, thang máy, vệ sinh và cảnh quan, giúp bất động sản giữ được vẻ ngoài mới đẹp và không bị giảm giá trị sau nhiều năm đưa vào sử dụng.
2. Dấu hiệu bất động sản có nguy cơ mất giá hoặc khó bán lại
Bên cạnh việc nhận diện các tiêu chí giữ giá, người mua nhà để ở cần bình tĩnh nhận diện những dấu hiệu cảnh báo một tài sản tiềm ẩn nguy cơ giảm giá hoặc mất thanh khoản. Việc phát hiện sớm các yếu tố này giúp bạn tránh bị mất trắng tài sản.
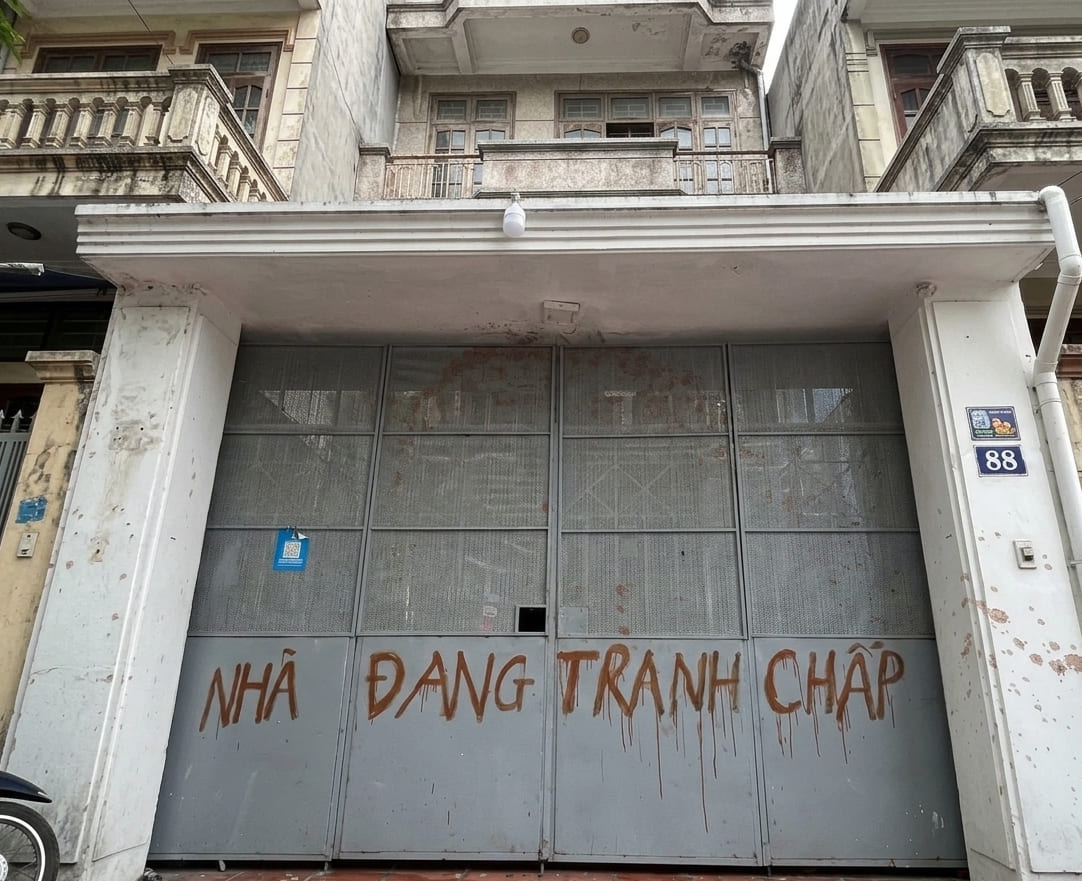
Dưới đây là 6 dấu hiệu nhận biết một bất động sản đang tiềm ẩn nhiều rủi ro về mặt giá trị:
- Giá cao hơn đáng kể so với mặt bằng khu vực: Một căn nhà được chào bán cao hơn từ 15% đến 30% so với các bất động sản tương đồng xung quanh, người mua để ở rất dễ rơi vào bẫy "mua đỉnh". Mức giá này thường đã bị cộng thêm các chi phí tiếp thị, hoa hồng môi giới hoặc do chủ nhà cố tình thổi giá theo các tiện ích chưa hình thành.
- Giá tăng chủ yếu theo tin quy hoạch: Các thông tin truyền miệng về việc mở đường, xây cầu hay sự xuất hiện của các dự án lớn thường khiến giá đất bị đẩy lên cao so với giá trị sử dụng thực tế. Quyết định mua nhà chỉ vì chạy theo tin đồn sẽ khiến bạn đối mặt với rủi ro giá sụt giảm sâu khi luồng sóng đầu cơ rút đi.
- Giao dịch ít, thanh khoản thấp: Một khu vực có rất ít giao dịch mua bán thành công trong nhiều tháng liên tục là tín hiệu cho thấy tính thanh khoản rất yếu. Người mua nên tìm hiểu kỹ trước khi quyết định xuống tiền.
- Nguồn cung tương lai quá lớn: Nếu xung quanh khu vực bạn định mua đang có hàng loạt dự án mới chuẩn bị bung hàng với số lượng lớn, áp lực cạnh tranh trong tương lai sẽ rất gay gắt. Sự dư thừa nguồn cung khiến giá trị căn nhà bạn sở hữu khó có dư địa duy trì đà tăng.
- Pháp lý chưa rõ ràng: Những bất động sản giao dịch qua giấy viết tay, chưa đáp ứng điều kiện chuyển nhượng theo quy định luôn đặt người mua vào thế rủi ro cao nhất.
- Khó khai thác cho thuê: Một căn nhà nằm ở vị trí giao thông chia cắt, xa các tiện ích cơ bản sẽ rất khó tìm được người thuê. Việc bất động sản để trống không tạo ra dòng tiền sẽ làm tăng chi phí cơ hội giữ tài sản, tạo thêm áp lực tài chính hàng tháng cho người mua nhà.
3. Quy trình 4 bước kiểm tra bất động sản trước khi chốt mua
Để không bị dẫn dắt bởi những thông tin một chiều từ người bán hay môi giới, người mua nhà cần chủ động thực hiện một quy trình kiểm tra độc lập. Quy trình này giúp bạn đưa ra quyết định dựa trên dữ liệu thực tế thay vì cảm xúc.
Dưới đây là 4 bước khảo sát chi tiết giúp bạn thẩm định chính xác giá trị thực của bất động sản trước khi xuống tiền đặt cọc.
3.1. Bước 1: Khảo sát chéo giá thị trường
Bạn không nên chỉ tin vào mức giá do một môi giới đưa ra. Hãy chủ động khảo sát chéo bằng cách liên hệ với tối thiểu 3 đến 5 môi giới tự do hoạt động lâu năm tại chính khu vực đó để hỏi giá các căn tương tự.
Bên cạnh đó, bạn hãy đóng vai người cần bán nhà để thăm dò mức giá mà môi giới sẵn sàng nhận ký gửi. Sự chênh lệch giữa giá chào mua và giá chào bán sẽ cho bạn thấy khoảng giá giao dịch thực tế của thị trường.
⇒ Xem thêm: Cách khảo giá nhà đất: So sánh giá giữa các khu và dự án
3.2. Bước 2: Đối chiếu lịch sử giá và giao dịch thực tế
Hãy truy cập các nền tảng dữ liệu bất động sản để tra cứu lịch sử giá rao bán của khu vực trong vòng 1 đến 3 năm gần đây. Quan trọng hơn, người mua cần đến Văn phòng công chứng hoặc hỏi dân cư xung quanh để tìm hiểu về giá giao dịch thực tế ghi trên hợp đồng của các bất động sản vừa chuyển nhượng thành công gần đó.
Việc đối chiếu giữa giá rao bán trên internet và giá giao dịch thực tế giúp bạn xác định được tỷ lệ thương lượng trung bình của khu vực, thường dao động từ 3% đến 8% tùy thời điểm.
3.3. Bước 3: Kiểm tra khả năng khai thác và thanh khoản
Bạn có thể đóng vai người đi thuê nhà để tìm hiểu nhu cầu thuê tại khu vực đó để biết mức giá thuê thực tế và thời gian lấp đầy trung bình của một căn hộ hay căn nhà phố tương tự.
Nếu một bất động sản có thể dễ dàng cho thuê trong vòng 2 đến 4 tuần với mức giá hợp lý, đó là minh chứng rõ ràng cho thấy thanh khoản và nhu cầu sử dụng thực tế của tài sản đó đang rất tốt.
3.4. Bước 4: Kiểm tra pháp lý và điều khoản hợp đồng
Trước khi đặt cọc, bạn cần yêu cầu chủ nhà cung cấp bản sao trích lục Giấy chứng nhận quyền sử dụng đất và các giấy tờ nhân thân liên quan. Hãy mang bản sao này đến Phòng Tài nguyên và Môi trường hoặc Văn phòng Đăng ký đất đai cấp quận hoặc huyện để kiểm tra thông tin quy hoạch, thế chấp và tranh chấp.
Đối với hợp đồng đặt cọc và hợp đồng mua bán, bạn cần rà soát kỹ các điều khoản về thời hạn sang tên, nghĩa vụ nộp thuế phí, thời điểm bàn giao nhà và mức phạt vi phạm hợp đồng để đảm bảo quyền lợi hợp pháp của mình.
4. Giải đáp thắc mắc thường gặp
Trong quá trình tìm kiếm và đánh giá tiềm năng sinh lời, người mua thường gặp phải những băn khoăn trong cách chọn bất động sản giữ giá. Dưới đây là phần giải đáp chi tiết dựa trên thực tế vận hành của thị trường.
4.1. Nên ưu tiên chọn mua nhà phố hay chung cư để giữ giá tốt hơn?
Nhà phố gắn liền với quyền sử dụng đất lâu dài nên thường có khả năng giữ giá và tăng giá tốt hơn trong dài hạn, đặc biệt là tại các khu vực đô thị có mật độ dân số cao. Tuy nhiên, loại hình này đòi hỏi nguồn vốn ban đầu lớn và chi phí bảo trì tự quản lý cao.
Trong khi đó, chung cư có tốc độ tăng giá chậm hơn sau 5 đến 7 năm đưa vào sử dụng do công trình bị khấu hao, nhưng lại mang lại tỷ suất dòng tiền cho thuê tốt hơn và chi phí đầu tư ban đầu phù hợp với các gia đình trẻ. Lựa chọn phân khúc nào phụ thuộc vào quy mô ngân sách và ưu tiên sử dụng của gia đình bạn.
4.2. Làm sao để biết một khu vực có hạ tầng thực sự sắp triển khai?
Để xác định chính xác tiến độ hạ tầng, bạn không nên dựa vào các bài viết chia sẻ trên mạng xã hội. Hãy kiểm tra Kế hoạch sử dụng đất hàng năm của cấp huyện được công bố công khai trên cổng thông tin điện tử của UBND địa phương.
Một dự án hạ tầng thực sự sắp triển khai phải có quyết định phê duyệt dự án đầu tư, đã được bố trí vốn ngân sách hoặc vốn đầu tư công, và đang tiến hành công tác đo đạc đền bù giải phóng mặt bằng trên thực tế.
4.3. Bất động sản tăng giá nhanh có phải giữ giá tốt?
Không hoàn toàn đúng. Một bất động sản tăng giá quá nhanh trong thời gian ngắn thường do dòng tiền cơ hội đẩy giá hoặc tác động của các thông tin quy hoạch chưa rõ ràng.
Khả năng giữ giá thực sự của bất động sản thể hiện ở sự ổn định và duy trì giá trị ngay cả khi thị trường chung bước vào giai đoạn trầm lắng. Những tài sản tăng giá dựa trên nhu cầu ở thực và sự phát triển hạ tầng thực tế mới có khả năng giữ giá bền vững.
4.4. Nên nhìn giá rao hay giá giao dịch?
Bạn luôn luôn phải căn cứ vào giá giao dịch thực tế làm thước đo chuẩn. Giá rao trên các trang tin điện tử chỉ thể hiện kỳ vọng mong muốn của bên bán và thường bao gồm cả biên độ thương lượng cũng như chi phí quảng cáo.
Giá giao dịch thực tế đã qua công chứng và nộp thuế mới là con số phản ánh chính xác điểm cân bằng giữa cung và cầu của thị trường tại thời điểm đó.
4.5. BĐS có dòng tiền cho thuê có giữ giá tốt hơn không?
Có. Bất động sản tạo ra dòng tiền cho thuê ổn định luôn có khả năng giữ giá tốt hơn đáng kể so với tài sản để trống.
Dòng tiền từ việc cho thuê đóng vai trò là mức sàn nâng đỡ giá trị của bất động sản. Khi thị trường gặp khó khăn, dòng tiền này giúp chủ sở hữu giảm bớt áp lực tài chính trả nợ ngân hàng và không bị buộc phải bán tháo tài sản với giá rẻ.
Cách chọn bất động sản giữ giá hiệu quả đến từ chính sự thận trọng, kỹ lưỡng và khả năng nắm bắt tín hiệu thị trường của người mua. Hy vọng với 5 tiêu chí cùng quy trình kiểm tra bài bản mà Nhadat247 đưa ra trên đây sẽ giúp độc giả loại bỏ các yếu tố cảm tính, tránh bẫy giá ảo và bảo vệ an toàn cho nguồn vốn tích lũy của gia đình.