4 dấu hiệu nên bán nhà ngay thay vì chờ thêm
Ban biên tập Nhà Đất 24709/10/202614 phút đọc
Mục lục
Khi cần đổi chỗ ở hoặc nâng cấp không gian sống, nhiều gia đình lo bán nhà quá sớm sẽ bỏ lỡ cơ hội tăng giá. Tuy nhiên, chờ thêm không phải lúc nào cũng giúp tối ưu số tiền thu về, đặc biệt khi thanh khoản giảm, các căn tương đương bắt đầu hạ giá hoặc căn nhà mục tiêu đã sẵn sàng giao dịch. 4 dấu hiệu dưới đây mà Nhadat247 chia sẻ sẽ giúp người bán đánh giá liệu đã đến lúc nên ưu tiên thanh khoản thay vì tiếp tục chờ giá.
1. Chờ đợi có thể khiến bài toán mua - bán kém hiệu quả như thế nào?
Nhiều gia chủ thường nhìn việc bán nhà như một giao dịch độc lập: cố giữ thêm vài tháng, hy vọng thị trường tăng thêm vài chục triệu đến một trăm triệu đồng để tối đa hóa số tiền thu về.
Tuy nhiên, với nhóm khách hàng bán nhà cũ để đổi sang nơi ở mới rộng rãi hơn, việc mua và bán là hai vế của cùng một phương trình tài chính. Khi bạn chần chừ ở vế bán, vế mua sẽ tự động biến thiên theo chiều hướng bất lợi.
Trong giới giao dịch bất động sản thứ cấp, bài toán này thường được các gia đình đúc kết qua một kinh nghiệm rất thực tế: Nhà hiện tại dự kiến bán 5 tỷ, nhà mục tiêu 7 tỷ. Nếu chờ 6 tháng, nhà hiện tại tăng 3% nhưng nhà mục tiêu tăng 5% thì khoảng chênh không thu hẹp mà còn rộng thêm.
Ví dụ, nhà hiện tại dự kiến bán 5 tỷ đồng, trong khi căn nhà mục tiêu có giá 7 tỷ đồng. Nếu sau 6 tháng, nhà hiện tại tăng 3% nhưng nhà mục tiêu tăng 5%, khoảng cách tài chính không thu hẹp mà còn rộng thêm.
Cụ thể, mức tăng 3% của căn nhà 5 tỷ đồng giúp gia chủ thu thêm 150 triệu đồng. Tuy nhiên, căn nhà mục tiêu 7 tỷ đồng khi tăng 5% sẽ đội thêm 350 triệu đồng. Như vậy, sau nửa năm trì hoãn giao dịch, khoảng cách tài chính mà gia đình phải bù đắp tự động giãn thêm 200 triệu đồng.
Bên cạnh độ trễ về biên độ tăng giá, việc cố thủ chờ đợi còn bào mòn nguồn lực tài chính qua các khoản mục trực tiếp sau:
- Chi phí vốn: Dòng vốn nằm bất động trong khối tài sản cũ không thể tạo ra tỷ suất sinh lời mới Phần giá trị đang nằm trong căn nhà cũ chưa thể chuyển sang khoản thanh toán cho nhà mới hoặc phục vụ các mục tiêu tài chính khác. Khoản tiền cọc hoặc dòng tiền thanh toán cho nhà mới không sẵn sàng, khiến gia chủ mất đi vị thế chủ động trong đàm phán giá khi gặp được sản phẩm ưng ý.
- Chi phí duy trì: Bất động sản đưa vào sử dụng lâu năm luôn đi kèm chi phí khấu hao. Các khoản bảo dưỡng định kỳ, phí quản lý vận hành, sửa chữa thấm dột, cải tạo nội thất để duy trì hiện trạng cho khách xem nhà phát sinh liên tục trong suốt thời gian rao bán kéo dài.
- Áp lực lãi vay: Đa số các gia đình nâng cấp chỗ ở đều sử dụng đòn bẩy tài chính. Trong bối cảnh các ngân hàng thương mại hết thời gian ưu đãi ban đầu và chuyển sang biên độ lãi suất thả nổi, mỗi tháng căn nhà chưa thanh khoản là một tháng gia đình phải gánh thêm chi phí lãi vay thực tế, trực tiếp trừ vào lợi nhuận bán nhà.
- Chi phí cơ hội: Sự trì hoãn khiến gia đình đánh mất quyền tiếp cận các bất động sản mục tiêu có vị trí đẹp, pháp lý chuẩn mực và mức giá hợp lý. Khi căn nhà tốt nhất bị giao dịch mất, người bán buộc phải chấp nhận lựa chọn thứ cấp với chi phí đắt đỏ hơn.
2. 4 dấu hiệu cho thấy nên cân nhắc bán thay vì tiếp tục chờ
Thay vì phụ thuộc vào các thông tin đồn đoán chung chung, người bán cần quan sát các chỉ báo thực tế phát sinh từ chính căn nhà và khu vực lân cận để đưa ra quyết định kịp thời.
2.1. Lượng khách đến xem nhà giảm, tỷ lệ chốt thấp
Lượng khách đến xem nhà thực tế giảm dần và tỷ lệ chốt cọc rơi về mức 0 là dấu hiệu rõ ràng nhất cho thấy tài sản đã đi qua chu kỳ thanh khoản tốt nhất tại khu vực.
Nhiều chủ nhà lầm tưởng tin đăng của mình vẫn nhận được hàng trăm lượt tương tác, lượt xem trên các nền tảng trực tuyến nghĩa là tài sản vẫn có sức hút lớn. Tuy nhiên, sự quan tâm trên môi trường số không đại diện cho thanh khoản thực tế.
Nếu trong vòng 4 đến 8 tuần liên tục, lượng người liên hệ đến xem nhà trực tiếp giảm xuống dưới 1-2 lượt mỗi tuần, hoặc người đến xem chỉ là các môi giới đi khảo sát thị trường, điều đó đồng nghĩa với việc mức độ quan tâm của nhóm khách mua ở thực đã chạm đáy.
Khi khách đến xem trực tiếp nhưng không quay lại thương lượng lần hai, hoặc chỉ đưa ra các mức đề nghị giảm giá sâu (từ 8-10% trở lên), thị trường đang cho thấy: căn nhà không còn đủ sức cạnh tranh về công năng hoặc mức giá so với các lựa chọn thay thế trong cùng tầm tiền.
2.2. Nhiều căn tương đương trong cùng khu vực bắt đầu giảm giá
Khi các bất động sản có đặc điểm tương đồng trong cùng phân khu bắt đầu xuất hiện xu hướng điều chỉnh giá xuống, người bán không nên tiếp tục neo giữ giá kỳ vọng cũ.
Trong cùng một tòa chung cư hoặc cùng một tuyến phố, hành vi định giá của các chủ sở hữu khác phản ánh trực tiếp sức ép tài chính và nhận định của họ về thị trường. Nếu xung quanh xuất hiện từ 2 đến 3 căn hộ có diện tích, hướng và vị trí tương đương bắt đầu hạ giá rao từ 2% đến 5% để thu hồi dòng tiền, đây là chỉ dấu cho thấy nguồn cung đang dư thừa cục bộ so với sức mua.
Bất động sản là thị trường có tính so sánh tuyệt đối. Người mua ở thực hiện nay đều khảo sát giá nhà đất rất kỹ lịch sử giao dịch và so sánh chi tiết từng mét vuông sàn. Nếu một căn hộ tầng trung chấp nhận giảm 100–150 triệu đồng để bán nhanh, thì căn hộ của bạn dù có nội thất đẹp hơn đôi chút nhưng nếu tiếp tục giữ giá cao sẽ lập tức bị gạt ra khỏi danh sách ưu tiên xem xét.
2.3. Mức giá kỳ vọng ngày càng lệch khỏi mức giá người mua chấp nhận
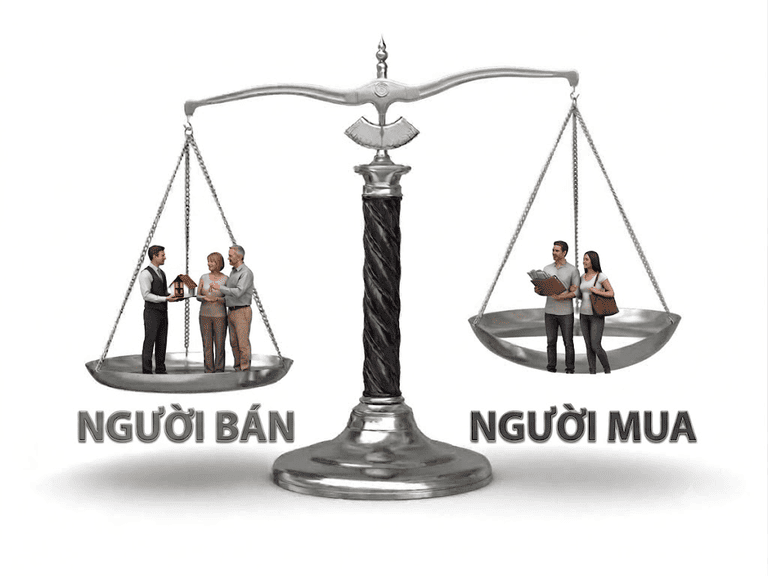
Dấu hiệu cảnh báo nguy hiểm nhất là khoảng cách giữa mức giá người bán muốn thu về và mức giá tối đa người mua sẵn sàng xuống tiền ngày càng nới rộng, không thể tìm được điểm cân bằng.
Chủ nhà thường neo kỳ vọng vào các mức giá đỉnh trong quá khứ hoặc dựa vào mức giá rao của những căn nhà chưa từng phát sinh giao dịch thật. Trong khi đó, người mua hiện nay tiếp cận thị trường với tâm lý thận trọng, tính toán chặt chẽ bài toán chi phí tài chính và pháp lý.
Khi hầu hết các cuộc thương lượng đều đổ vỡ ngay từ vòng đầu do chênh lệch kỳ vọng vượt quá 5%, đó là bằng chứng xác thực cho thấy mức giá mong muốn của người bán đã đi trước thị trường quá xa.
Đặc biệt, sự thay đổi của các chính sách pháp luật đất đai mới đòi hỏi người bán phải tính toán lại toàn bộ kỳ vọng giá và cấu trúc chi phí giao dịch:
- Tác động từ bảng giá đất mới: Căn cứ theo quy định tại Luật Đất đai số 31/2024/QH15 (có hiệu lực từ ngày 01/08/2024), việc bỏ khung giá đất và xây dựng bảng giá đất tiệm cận thị trường theo chu kỳ điều chỉnh quy định tại Điều 159 có thể tác động trực tiếp đến một số khoản nghĩa vụ tài chính liên quan đến đất đai khi thực hiện các thủ tục hành chính.
- Tác động không đồng nhất: Mức độ ảnh hưởng tài chính không giống nhau giữa các loại hình bất động sản. Đất nền phân lô, đất chưa hoàn thiện nghĩa vụ tài chính hoặc nhà ở riêng lẻ có diện tích đất lớn sẽ chịu mức độ điều chỉnh khác biệt hoàn toàn so với loại hình căn hộ chung cư thứ cấp.
- Phân định giữa bảng giá đất và giá thị trường: Người bán không nên đồng nhất bảng giá đất do Nhà nước ban hành với giá giao dịch mua bán thực tế. Bảng giá đất là căn cứ pháp lý để tính toán nghĩa vụ tài chính, còn giá giao dịch mua bán hoàn toàn do quy luật cung - cầu và sự thỏa thuận giữa các bên quyết định.
- Nguyên tắc tính giá ròng thực nhận: Thay vì chỉ nhìn vào tổng giá rao hiển thị trên hợp đồng, người bán cần tính toán chi tiết giá ròng thu về sau khi đã trừ toàn bộ thuế thu nhập cá nhân, lệ phí công chứng, phí môi giới và các nghĩa vụ tài chính phát sinh. Việc định giá bán nhà quá cao để bù đắp các khoản phí dự kiến có thể khiến tài sản mất hoàn toàn tính thanh khoản.
2.4. BĐS mục tiêu đã sẵn sàng và chi phí chờ đang tăng
Khi đã tìm được bất động sản mục tiêu đáp ứng trọn vẹn tiêu chuẩn nâng cấp của gia đình, việc tiếp tục chờ bán được giá cao nhất ở căn nhà cũ sẽ biến thành canh bạc tài chính rủi ro.
Theo các quy chuẩn siết chặt điều kiện huy động vốn và tính minh bạch hợp đồng được quy định tại Luật Kinh doanh Bất động sản số 29/2023/QH15 và Luật Nhà ở số 27/2023/QH15 (cùng có hiệu lực từ ngày 01/08/2024), nguồn cung các dự án nhà ở hoàn thiện pháp lý, đủ điều kiện giao dịch trở nên có chọn lọc hơn. Do đó, tìm được một căn nhà mới có sổ hồng riêng, vị trí thuận lợi cho việc học tập của con cái và không gian sống cải thiện là một cơ hội không lặp lại thường xuyên.
Nếu căn nhà mục tiêu đã sẵn sàng giao dịch mà gia đình vẫn chần chừ chưa bán nhà cũ, bạn sẽ đối mặt với chi phí chờ tăng theo cấp số nhân:
- Nguy cơ mất tiền đặt cọc giữ chỗ căn nhà mới do không kịp xoay xở dòng tiền thanh toán theo tiến độ.
- Chủ căn nhà mục tiêu có thể hủy giao dịch để bán cho bên mua khác sẵn sàng tiền mặt.
- Chi phí phát sinh từ việc phải vay nóng, vay ngắn hạn với lãi suất cao để thanh toán tiền mua nhà mới trong lúc chờ căn nhà cũ thanh khoản.
Bán ngay tài sản hiện tại với mức giá hợp lý chính là giải pháp dứt điểm để đảm bảo tính an toàn cho toàn bộ chuỗi giao dịch đổi nhà.
Mục tiêu cốt lõi của việc bán nhà để nâng cấp chỗ ở không nằm ở việc cố tìm kiếm mức giá đỉnh tuyệt đối của thị trường, mà nằm ở việc tối ưu hóa bài toán tài chính tổng thể và nâng cao chất lượng cuộc sống cho cả gia đình. Bán đúng thời điểm là khi bạn bảo toàn được dòng tiền, giảm thiểu các áp lực lãi vay và chi phí cơ hội vô hình, đồng thời chủ động nắm bắt căn nhà mới tốt hơn.
Khi các chỉ báo về thanh khoản giảm sút, đối thủ cùng khu vực hạ giá và chi phí chờ đợi bắt đầu ăn mòn lợi nhuận xuất hiện, hành động quyết đoán đưa tài sản về mức giá cạnh tranh để thanh khoản ngay là chiến lược khôn ngoan nhất của người bán có tầm nhìn.
Để cập nhật tin tức thị trường mới nhất hãy tiếp tục đồng hành cùng Nhadat247 trên hành trình tìm kiếm và tối ưu giá trị cho tổ ấm tương lai của gia đình bạn.