Người bán nhà có phải đóng thuế không và trường hợp nào thì không phải đóng?
Ban biên tập Nhà Đất 24709/09/202618 phút đọc
Mục lục
Trong suốt quá trình đồng hành cùng hàng ngàn gia chủ trên thị trường bất động sản, một trong những câu hỏi phổ biến nhất mà Nhadat247 thường xuyên nhận được chính là: "Người bán nhà có phải đóng thuế không?". Việc nắm rõ các khoản thuế, phí trước khi đặt bút ký hợp đồng không chỉ giúp bạn tuân thủ đúng pháp luật mà còn tránh được những rủi ro tài chính không đáng có. Hãy cùng bóc tách chi tiết các quy định hiện hành để bạn có thể chủ động hơn trong giao dịch sắp tới.
1. Người bán nhà có bắt buộc phải đóng thuế TNCN?
Trước khi bắt tay vào việc tìm kiếm không gian sống mới hay lên kế hoạch tài chính cho căn hộ rộng rãi hơn, câu hỏi đầu tiên mà đa số chủ nhà đặt ra là liệu giao dịch bán căn nhà hiện tại có phát sinh nghĩa vụ thuế với Nhà nước hay không.
1.1. Nguyên tắc chịu thuế khi chuyển nhượng bất động sản
Theo quy định tại Luật Thuế thu nhập cá nhân 2025 và các văn bản hướng dẫn thi hành mới nhất, thu nhập phát sinh từ hoạt động chuyển nhượng bất động sản dưới mọi hình thức đều thuộc diện thu nhập chịu thuế. Phạm vi chịu thuế bao gồm việc bán nhà ở riêng lẻ, căn hộ chung cư, quyền sử dụng đất ở cũng như các hợp đồng mua bán nhà ở thương mại hình thành trong tương lai.
Về mặt nguyên tắc quản lý thuế, bên có thu nhập phát sinh từ giao dịch chuyển nhượng chính là bên có nghĩa vụ thực hiện nộp thuế vào Ngân sách Nhà nước. Do đó, khi bạn thực hiện bán căn nhà hiện tại, bạn được xác định là bên tạo ra thu nhập và về mặt pháp lý sẽ phải có trách nhiệm nộp thuế thu nhập cá nhân.
Mức thuế suất áp dụng đối với giao dịch chuyển nhượng bất động sản của cá nhân cư trú hiện nay được tính cố định là 2% trên tổng giá trị chuyển nhượng. Điều này đồng nghĩa với việc, trong điều kiện giao dịch thông thường, bạn sẽ phải trích lại 2% trên tổng số tiền bán nhà để hoàn tất nghĩa vụ tài chính trước khi sang tên cho người mua.
1.2. Hai trường hợp đặc biệt người đổi nhà được miễn thuế TNCN (2%)
Căn cứ theo Điều 4 Luật Thuế thu nhập cá nhân 2025, có hai trường hợp ngoại lệ giúp người bán được miễn hoàn toàn 100% tiền thuế TNCN.
A. Trường hợp thứ nhất
Áp dụng đối với các giao dịch chuyển nhượng bất động sản giữa những người có quan hệ nhân thân huyết thống hoặc hôn nhân gần cận. Các mối quan hệ này bao gồm giao dịch giữa vợ với chồng; cha mẹ đẻ với con đẻ; cha mẹ nuôi với con nuôi; cha mẹ chồng với con dâu; cha mẹ vợ với con rể; ông bà nội ngoại với các cháu; hoặc giữa anh, chị, em ruột với nhau.
Trong trường hợp bạn lựa chọn chuyển nhượng lại căn nhà cũ cho người thân thuộc các nhóm trên để huy động tài chính mua nhà mới, giao dịch này sẽ thuộc diện được miễn thuế hoàn toàn.
B. Trường hợp thứ hai
Chính sách miễn thuế đối với cá nhân chuyển nhượng nhà ở, đất ở duy nhất tại Việt Nam. Nếu căn nhà bạn đang bán là tài sản nhà ở hoặc quyền sử dụng đất ở duy nhất mà bạn sở hữu trên toàn lãnh thổ Việt Nam tại thời điểm chuyển nhượng, toàn bộ khoản thu nhập từ việc bán căn nhà này sẽ được miễn thuế TNCN 2%.
Để hưởng ưu đãi này, bạn cần đáp ứng đủ các điều kiện về việc chỉ đứng tên sở hữu duy nhất một bất động sản, đảm bảo thời hạn sở hữu tối thiểu theo quy định và tự kê khai, chịu trách nhiệm trước pháp luật về tính trung thực trong hồ sơ xác nhận nhà ở duy nhất của mình.
2. Cách tính thuế TNCN khi bán nhà và các quy định mới về giá tính thuế
Để xác định chính xác số thuế phải nộp khi bán nhà, trước hết cần nắm rõ công thức tính và cách xác định giá chuyển nhượng làm căn cứ tính thuế. Đây cũng là yếu tố có thể ảnh hưởng trực tiếp đến số tiền thuế người bán phải nộp.
2.1. Công thức xác định thuế TNCN
Số thuế TNCN phải nộp đối với giao dịch bán nhà đất được xác định theo công thức chuẩn sau:
Thuế TNCN phải nộp = Giá chuyển nhượng x Thuế suất 2%
2.2. Quy định mới về xác định Giá chuyển nhượng (Tránh thất thu thuế)
Căn cứ theo Khoản 1 Điều 14 Luật Thuế TNCN 2025 và Điều 57 Nghị định 253/2026/NĐ-CP, Giá chuyển nhượng để tính thuế là giá ghi trên hợp đồng chuyển nhượng tại thời điểm công chứng. Tuy nhiên, để ngăn chặn tình trạng khai thấp giá bán nhằm trốn thuế, pháp luật quy định cơ chế siết chặt như sau:
- Đối với quyền sử dụng đất: Nếu giá ghi trên hợp đồng không có hoặc thấp hơn giá do Nhà nước quy định, giá tính thuế sẽ tự động căn cứ theo Bảng giá đất và hệ số điều chỉnh giá đất (K) do Nhà nước ban hành.
- Đối với nhà ở và công trình gắn liền với đất: Phần giá trị nhà sẽ áp dụng theo Bảng giá tính lệ phí trước bạ do UBND cấp tỉnh ban hành. Trường hợp chưa có quy định thì căn cứ theo suất vốn đầu tư và giá trị còn lại thực tế do Bộ Xây dựng ban hành.
- Đối với căn hộ chung cư/Nhà ở hình thành trong tương lai: Giá tính thuế căn cứ theo tỷ lệ góp vốn nhân với giá tính lệ phí trước bạ công trình.
3. Hướng dẫn quy trình kê khai và nộp thuế cho người bán nhà
Đối với người bán nhà để mua căn hộ mới, thời gian là yếu tố then chốt. Việc chậm trễ trong khâu thủ tục thuế sẽ dẫn đến việc chậm cấp Giấy chứng nhận cho người mua, kéo theo rủi ro đọng vốn hoặc bị phạt chậm nộp. Dưới đây là quy trình 3 bước chuẩn hóa theo Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP.
Bước 1: Chuẩn bị bộ hồ sơ kê khai thuế TNCN
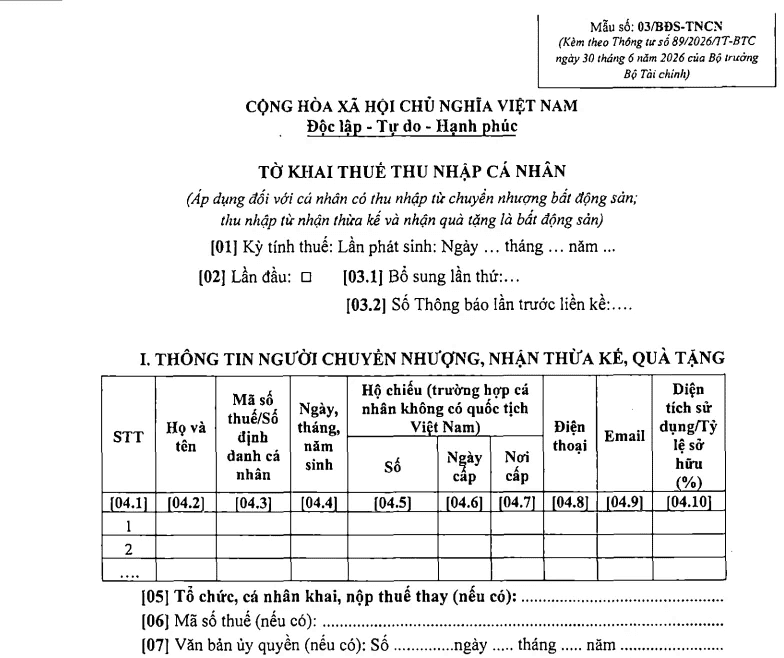
- Tờ khai thuế TNCN từ chuyển nhượng BĐS (Mẫu 03/BĐS-TNCN ban hành kèm Thông tư 89/2026/TT-BTC).
- Bản sao CCCD/Hộ chiếu còn hiệu lực của bên bán.
- Bản sao Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở (Sổ đỏ/Sổ hồng) hoặc Hợp đồng mua bán nhà ở thương mại.
- Hợp đồng chuyển nhượng bất động sản đã công chứng.
- Giấy tờ chứng minh thuộc diện miễn thuế (nếu xin miễn thuế theo diện nhà ở duy nhất hoặc chuyển nhượng cho người thân).
Bước 2: Nộp hồ sơ và Thời hạn kê khai
- Địa điểm tiếp nhận: Nộp tại cơ quan tiếp nhận hồ sơ về đất đai (Bộ phận Một cửa hoặc Văn phòng Đăng ký đất đai) nơi có bất động sản. Cơ quan này sẽ chuyển thông tin sang cơ quan thuế để tính số thuế phải nộp.
- Thời hạn nộp hồ sơ khai thuế: Căn cứ Khoản 8 Điều 10 Nghị định 252/2026/NĐ-CP, thời hạn được phân loại rõ theo tình trạng pháp lý của bất động sản:
Đối với bất động sản đã được cấp Giấy chứng nhận (nhà đất đã có Sổ đỏ/Sổ hồng): Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của thời hạn phải đăng ký biến động tại cơ quan có thẩm quyền theo quy định của pháp luật về đất đai. Quy định này áp dụng cho cả trường hợp bên bán tự nộp thuế hoặc hợp đồng thỏa thuận bên mua nộp thuế thay.
Đối với nhà ở, công trình xây dựng hình thành trong tương lai: Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày hợp đồng chuyển nhượng có hiệu lực.
Bước 3: Thực hiện nghĩa vụ nộp thuế
Căn cứ Khoản 8 Điều 21 Nghị định 252/2026/NĐ-CP, thời hạn nộp thuế thu nhập cá nhân từ chuyển nhượng bất động sản chậm nhất là 30 ngày kể từ ngày cơ quan thuế ban hành thông báo nộp thuế. Người nộp thuế nộp tiền vào Ngân sách Nhà nước thông qua kho bạc, ngân hàng hoặc phương thức điện tử theo đúng thông báo.
4. Một số lưu ý khi bán nhà để đổi căn hộ mới
- Rà soát điều kiện miễn thuế nhà ở duy nhất sớm: Nếu gia đình bạn chỉ sở hữu đúng một căn nhà hiện tại, hãy đến UBND nơi đăng ký thường trú để làm thủ tục xin xác nhận trước khi ký hợp đồng công chứng, giúp tiết kiệm 2% chi phí thuế.
- Thỏa thuận rõ ràng nghĩa vụ thuế trong hợp đồng đặt cọc: Hãy ghi rõ điều khoản giá bán đã bao gồm thuế hay chưa và ai là người chịu trách nhiệm kê khai nộp thuế TNCN, lệ phí trước bạ ngay từ hợp đồng đặt cọc để tránh tranh chấp làm kéo dài tiến độ nhận tiền.
- Lưu ý trường hợp nhà đang thế chấp ngân hàng: Nếu căn nhà cũ đang được thế chấp để vay vốn, bạn cần làm việc với ngân hàng về quy trình giải chấp/đặt cọc ba bên để bảo đảm nộp đủ thuế TNCN trước khi thực hiện xóa thế chấp và sang tên cho chủ mới.
Tóm lại, khi bán nhà để đổi sang căn hộ mới rộng rãi hơn, người bán có nghĩa vụ nộp thuế TNCN, trừ khi đáp ứng điều kiện là nhà ở duy nhất tại Việt Nam hoặc chuyển nhượng cho người thân thuộc diện miễn thuế. Việc chủ động nắm vững pháp lý và quy trình kê khai thuế theo luật sẽ giúp bạn giao dịch nhanh gọn, an toàn pháp lý và tối ưu hóa ngân sách cho hành trình nâng cấp không gian sống mơ ước của gia đình.